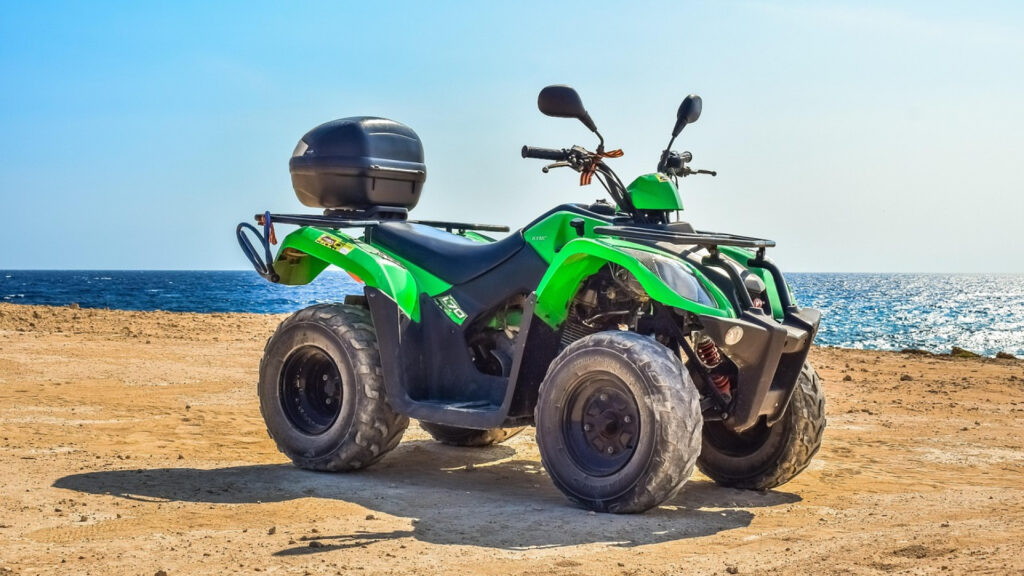
Rouler en quad sans assurance, c’est une infraction qui coûte cher, et pas seulement au sens figuré. Pourtant, de nombreux propriétaires restent convaincus qu’un quad utilisé sur terrain privé échappe à toute obligation légale. C’est faux, et les conséquences d’une telle erreur peuvent être lourdes.
Une obligation légale sans exception, même sur terrain privé
L’article L211-1 du Code des assurances est sans ambiguïté : tout véhicule terrestre à moteur doit être couvert par une assurance garantissant au minimum la responsabilité civile. Les quads, qu’ils soient homologués ou non, entrent dans cette définition. Même un engin qui ne quitte jamais un domaine privé doit donc être assuré. Ce point, souvent méconnu, peut surprendre les nouveaux propriétaires.
Rouler sans assurance quad expose à une amende forfaitaire de 500 euros dès la première infraction, qui peut grimper jusqu’à 3 750 euros en cas de récidive ou d’accident. À cela peuvent s’ajouter la suspension de permis, la confiscation du véhicule et des travaux d’intérêt général. Des sanctions prévues par l’article L324-2 du Code de la route, applicable aux quads comme aux autres véhicules motorisés.
Pour un quad sport comme le Yamaha Banshee 350, non homologué route, l’obligation reste entière : une formule responsabilité civile auprès d’un assureur spécialisé reste la voie à suivre, même si l’engin ne sort jamais de son terrain.
Homologué ou non homologué : des couvertures différentes
La distinction entre quad homologué et non homologué change concrètement les options d’assurance disponibles. Un quad homologué (catégorie L7e), autorisé à circuler sur voie publique, peut accéder à toute la gamme des formules : tiers simple, formule intermédiaire avec vol et incendie, tous risques. Le conducteur peut également y ajouter une garantie individuelle pilote, indispensable puisque la RC ne couvre que les dommages causés à autrui, pas les blessures du pilote lui-même.
Un quad non homologué, lui, se limite en pratique à la formule responsabilité civile, les assureurs ne proposant pas de tous risques pour un engin interdit sur la voie publique. Les tarifs d’entrée de gamme commencent autour de 7,53 euros par mois pour une couverture RC, et montent à environ 19 euros pour un tous risques sur les modèles homologués. Sur l’année, le prix moyen d’une assurance quad toutes formules confondues tourne autour de 262 euros.
Plusieurs critères font varier la prime : la puissance du véhicule, sa valeur déclarée, le profil du conducteur, l’usage (loisir ou compétition), les conditions de stockage et les systèmes antivol installés. Un paiement annuel plutôt que mensuel permet aussi de réaliser des économies concrètes.
Les garanties à ne pas négliger
Au-delà du socle légal, certaines options méritent une attention particulière. La protection corporelle du conducteur (PCC) couvre les blessures du pilote en cas d’accident, jusqu’à 600 000 euros en invalidité et 30 000 euros en cas de décès selon certains contrats. Cette garantie est trop souvent absente par défaut des formules de base, alors qu’elle s’avère décisive pour les pratiquants réguliers.
L’assistance panne à 0 km, le remboursement des accessoires ou encore le rachat de franchise sont d’autres options à évaluer selon l’intensité de la pratique. Pour souscrire, il faut prévoir une pièce d’identité, le permis adapté à la catégorie, et une facture d’achat pour les quads non immatriculés. Enfin, il vaut mieux vérifier que le contrat couvre bien la pratique sur circuit privé : certaines polices standard excluent cet usage, ce qui peut réserver de mauvaises surprises en cas de sinistre.